Guten Morgen {{vorname}},
manchmal endet eine Ära nicht mit einem Knall, sondern mit einem Brief an die Aktionäre. Genau das ist vor wenigen Tagen passiert. Der Mann, dessen Name seit sechs Jahrzehnten für erfolgreiche Geldanlage steht, hat seinen letzten Posten mit echtem Einfluss abgegeben.
Das Erstaunliche daran: Die Börse zuckte kaum. Wer wissen will, warum das so ist und was sich für Anleger tatsächlich ändert, sollte heute weiterlesen. Wir haben uns beide Seiten angeschaut. Die Zahlen hinter dem Abschied und die Frage, wer künftig über eines der größten Aktiendepots der Welt entscheidet.
Empfiehl uns weiter auf X, Instagram, TikTok und Co. Nutze dafür am besten deinen Referral-Link: {{ rp_refer_url }}
tl;dr
😍 Diese Wertpapiere zeigen wir dir heute
Jetzt klicken und Zahlen checken:
Buffett
🎩 Sechs Jahrzehnte enden mit einem Brief
Am Freitag, dem 18. September 2026, hat Warren Buffett seinen letzten Posten mit echtem Gewicht abgegeben. Der 96-Jährige ist bei Berkshire Hathaway ab sofort nur noch Chairman Emeritus, also Ehrenvorsitzender ohne Leitungsfunktion. Im Verwaltungsrat bleibt er aber sitzen und will weiter seinen Rat geben. Damit endet eine Geschichte, die 1965 mit einer kriselnden Textilfabrik in Neuengland begann. Daraus formte Buffett das größte Konglomerat der Welt mit rund 1,1 Billionen US-Dollar Börsenwert: Versicherungen, die Eisenbahn BNSF, Energieversorger, Industriebetriebe und ein gewaltiges Aktiendepot. Seine Bilanz liest sich fulminant: rund 19,7 % Rendite pro Jahr seit 1965, fast das Doppelte des S&P 500.
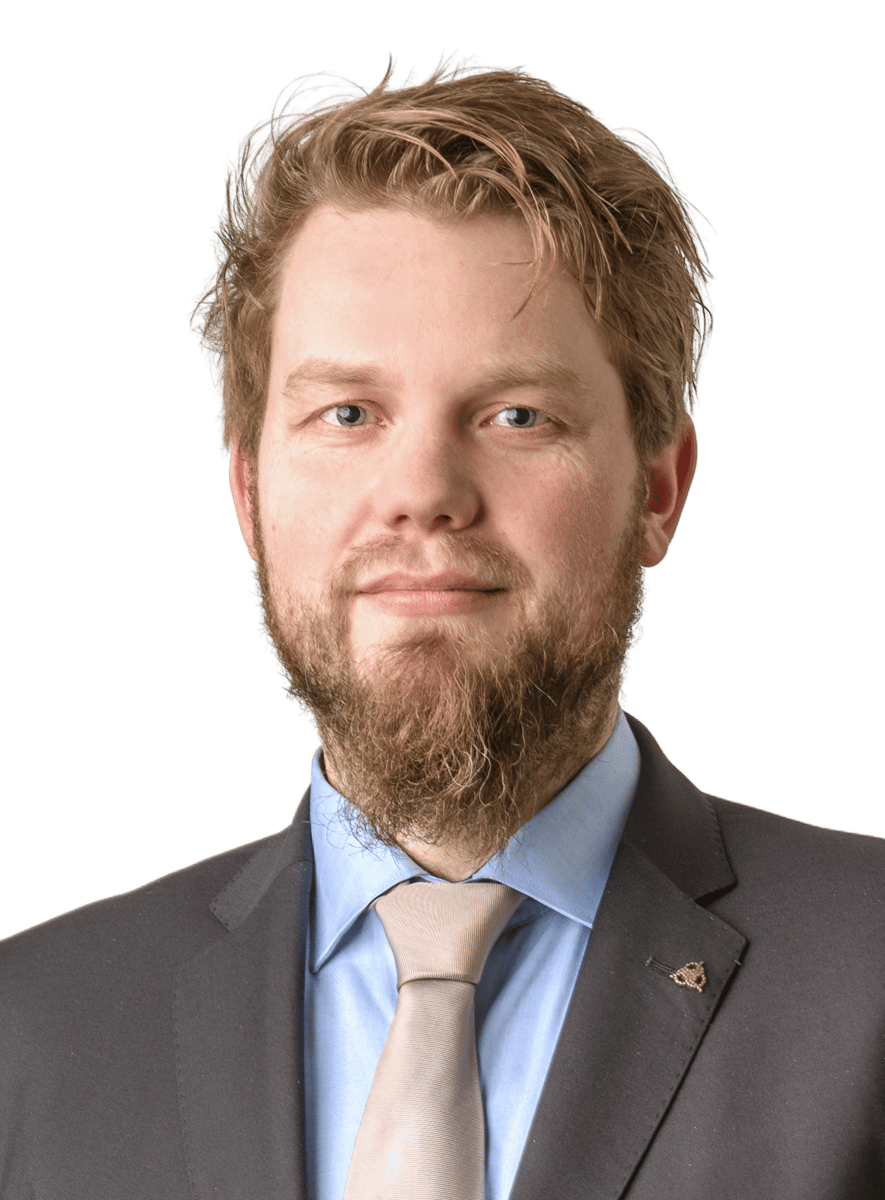
Ein Detail geht aber in vielen Schlagzeilen unter. Buffett war nicht erst seit neun Monaten Chairman, sondern seit 1970, also 56 Jahre lang. Neu war seit Januar nur, dass er den Vorsitz ohne den Chefposten führte. Den hatte er zum Jahreswechsel an Greg Abel übergeben, der zuvor das Energiegeschäft von Berkshire aufgebaut hatte. Neuer Chairman ist nun sein Sohn Howard Buffett, 71 Jahre alt, Landwirt aus Illinois, Philanthrop und seit 1993 im Verwaltungsrat. Seine Rolle ist bewusst eng gefasst. Er soll die Kultur und die Werte des Hauses hüten, aber weder Übernahmen absegnen noch das Depot steuern. Sein Vater vergleicht ihn mit einer Versicherungspolice, die die Aktionäre besitzen und hoffentlich nie in Anspruch nehmen müssen. Gemeint ist: Sollte ein künftiger Chef von der Buffett-Philiosophie abweichen, kann der Chairman gegensteuern.

Seinen Schritt begründet Buffett mit der Arbeit seines Nachfolgers. Seine Erwartungen an Abel seien von Anfang an himmelhoch gewesen, und Abel habe sie übertroffen. Der Kanadier treffe schon länger die wichtigen Entscheidungen, und Buffett habe über keine davon zweimal nachdenken müssen. Gesundheitliche Gründe nennt Berkshire nicht. Buffett hatte in diesem Jahr allerdings selbst von nachlassender Sehkraft und einem gebrochenen Bein erzählt. Der Rückzug kam zudem in Etappen: Im Februar schrieb erstmals seit sechs Jahrzehnten nicht er den Aktionärsbrief, sondern Abel. Bei der Hauptversammlung im Mai stand er nicht mehr auf der Bühne.
Noch folgenreicher für die Aktionärsstruktur ist jedoch eine Ankündigung vom 14. Juli. Buffett will bis zum 31. Dezember 2034 sämtliche Berkshire-Aktien an vier Familienstiftungen abgeben. Den Anfang machten 12 Millionen B-Aktien im Wert von knapp 6 Milliarden Dollar. Übrig sind 188.290 A-Aktien, zusammen rund 140 Milliarden Dollar wert, was etwa 13 % des Kapitals und 30 % der Stimmrechte entspricht. Diese Stimmenmacht wirkte jahrzehntelang wie ein Schutzschild gegen feindliche Übernahmen und aktivistische Investoren, also Anleger, die per Druck auf das Management Veränderungen erzwingen wollen. In den nächsten acht Jahren löst sie sich Stück für Stück auf.
Operativ läuft es ohnehin recht ordentlich. Im zweiten Quartal stieg der operative Gewinn, also das Ergebnis ohne Kursgewinne und -verluste im Aktiendepot, um 16 % auf 12,98 Milliarden Dollar. Industrie, Handel und Dienstleistungen legten um 24 % zu, die Energiesparte um 27 %, BNSF um 6 %. Nur das Versicherungsgeschäft schwächelte mit einem Minus von 13 % im Underwriting, dem reinen Geschäft aus Prämien und Schäden.
Allerdings lohnt ein zweiter Blick. Ein Teil des Zuwachses stammt aus Währungseffekten auf Berkshires Anleihen in Yen und anderen Fremdwährungen. Im zweiten Quartal brachten sie 326 Millionen Dollar Gewinn, im Vorjahresquartal hatten sie 877 Millionen Dollar gekostet. Rechnest du beides heraus, schrumpft das Gewinnplus auf gut 5 %. Das ist zwar solide, aber kein Grund für Jubelsprünge.

Buffett ist raus. Was machst du jetzt mit Berkshire?
Ausblick
🧮 Wer jetzt über 340 Milliarden Dollar bestimmt
Fangen wir mit den schnöden Zahlen an. Ende Juni hielt Berkshire börsennotierte US-Aktien im Wert von 299,3 Milliarden Dollar, verteilt auf 29 Positionen. Rechnest du die Beteiligungen an den fünf japanischen Handelshäusern dazu, kommst du auf 344,3 Milliarden Dollar. Die fünf größten Titel stehen für gut drei Viertel des US-Depots: Apple mit rund 22 %, American Express mit 17 %, Coca-Cola mit 11 %, dahinter Alphabet und Bank of America mit jeweils gut 9 %.

Wer diesen Schatz künftig verwaltet, hat Greg Abel schon im Februar in seinem ersten Aktionärsbrief geklärt: Die Verantwortung liege letztlich bei ihm als CEO. Vier Kernwerte nannte er ausdrücklich, bei denen nur „begrenzte Aktivität" zu erwarten sei: Apple, American Express, Coca-Cola und Moody's. Auffälligerweise fehlte dabei aber Bank of America, Ende 2025 noch die drittgrößte Position. Ted Weschler, der verbliebene Investmentmanager, steuert rund 6 % des Depots. Sein früherer Kollege Todd Combs wechselte im Dezember 2025 zu JPMorgan Chase. Abel räumte danach auf. Im ersten Quartal flogen 16 Positionen komplett aus dem Depot, darunter Visa, Mastercard und UnitedHealth. Unterm Strich verkaufte Berkshire in diesen drei Monaten Aktien für netto 8,2 Milliarden Dollar mehr, als es kaufte. Es war das 14. Quartal in Folge mit Nettoverkäufen.

Dann kam die Kehrtwende. Im zweiten Quartal kaufte Berkshire Aktien für 23,5 Milliarden Dollar und verkaufte nur für 3,7 Milliarden, ein Nettozukauf von 19,8 Milliarden Dollar. Den Löwenanteil bekam Alphabet: rund 24,5 Millionen A-Aktien und 23,6 Millionen C-Aktien, zusammen etwa 15,5 Milliarden Dollar. Allein 10 Milliarden davon flossen über eine Privatplatzierung, also einen direkten Aktienverkauf ohne Börse, in Alphabets rund 80 Milliarden Dollar schwere Kapitalerhöhung für den KI-Ausbau. Dazu stockte Berkshire Delta Air Lines um 44 % und Lennar um rund 30 % auf.
Spannend erscheint vor allem, wer hinter dem Alphabet-Deal steckt. Im Juli stellte Buffett im Fernsehinterview klar, er habe das Ganze initiiert. Im selben Atemzug betonte er, er tue nichts, was Abel nicht billige, und umgekehrt. Man spreche jeden Tag, aber der Entscheider sei Abel. Zugleich räumte er ein, dass es ein Fehler war, nicht früher bei der Google-Mutter eingestiegen zu sein.
Abels eigene Handschrift zeigt sich eher im operativen Geschäft. Anfang Januar schloss Berkshire den Kauf der Chemiesparte OxyChem von Occidental Petroleum für rund 9,4 Milliarden Dollar ab. Ende Juli folgte der Hausbauer Taylor Morrison: 72,50 Dollar je Aktie in bar, 24 % Aufschlag, 6,8 Milliarden Dollar Eigenkapitalwert und 8,5 Milliarden Dollar inklusive Schulden. Abel will daraus mit Clayton Homes eine gemeinsame Hausbau-Plattform formen. Buffetts Kommentar dazu war knapp und deutlich: Greg habe das schneller hinbekommen, als er selbst es gekonnt hätte. Und auch bei Aktienrückkäufen drückt der neue Chef aufs Tempo. Im ersten Quartal noch kaufte Berkshire eigene Aktien für magere 235 Millionen Dollar zurück, im zweiten Quartal dann für rund 4,5 Milliarden Dollar, im Juli allein für über 3,3 Milliarden. Die Cash-Reserve schrumpfte dadurch vom Rekord von 397,4 Milliarden Dollar Ende März auf 365,5 Milliarden Dollar Ende Juni, der erste Rückgang seit Jahren.
Nicht jeder applaudiert natürlich. Ein bekannter US-Hedgefondsmanager, berühmt geworden durch seine Wette gegen den Immobilienmarkt vor 2008, schrieb im August, seine größte Sorge habe sich bewahrheitet: Dem Nachfolger fehle Buffetts Geduld für den großen Deal. Abels erste Schritte seien eher Inszenierung als echte Investments, Berkshire halte er nicht mehr für attraktiv. Leerverkäufe, also Wetten auf fallende Kurse, empfahl er allerdings ausdrücklich nicht.
Die Gegenrechnung fällt dann doch eher nüchtern aus. Von mehr als 365 Milliarden Dollar Liquidität ist bislang nur ein Bruchteil ausgegeben, und kurzlaufende US-Staatsanleihen werfen ohnehin laufend Zinsen ab. Zudem gibt es mit Sicherheit einige gute Gründe, die Kernwerte nicht anzurühren. Für Coca-Cola zahlte Berkshire im Schnitt 3,25 Dollar je Aktie und kassiert heute 2,12 Dollar Dividende pro Jahr, eine Rendite auf den Einstandspreis von rund 65 %. Bei American Express sind es 3,80 Dollar Dividende auf 8,60 Dollar Einstand, also rund 44 %. Ein Verkauf würde vor allem das Finanzamt freuen.

Offen bleiben allerdings diese Fragen:
1. Holt Abel neue Stockpicker ins Haus? Laut Medienberichten plant er das vorerst nicht.
2. Bekommt Weschler mehr Verantwortung? Bislang gab es nur eine kleine Aufstockung.
3. Und wird Buffett als Ehrenvorsitzender weiter Ideen einbringen? Formal hat er keine Macht mehr, informell dürfte sein Wort in Omaha noch lange Gewicht haben.
Eine Dividende solltest du übrigens auch unter Abel nicht erwarten. Berkshire zahlt keine, solange jeder einbehaltene Dollar voraussichtlich mehr als einen Dollar Börsenwert schafft. Diese Regel hat der neue Chef wörtlich übernommen, der Verwaltungsrat überprüft sie jährlich.
Unterm Strich wandelt sich Berkshire Hathaway auf diesem Weg eher leise von einem Investmentvehikel mit angeschlossenen Firmen zu einem operativen Konglomerat mit konzentriertem Aktiendepot. Das ist sicherlich kein schlechteres Modell, aber eben ein etwas anderes. Wer auf den nächsten genialen Buffett-Coup hofft, wird enttäuscht. Wer ein solides, breit aufgestelltes Unternehmen mit Festungsbilanz sucht, bekommt es weiterhin. Und das zu einem, nach Meinung einiger Analysten, durchaus spannenden Kurs-Buchwert-Verhältnis.
Du willst diesen Newsletter nur noch an bestimmten Tagen bekommen? Gar kein Problem!
Erstellung und Verbreitung: Dieser Beitrag wurde von einem Redakteur der Finanzen.net GmbH, Gartenstraße 67, 76135 Karlsruhe, erstellt. Wir, die Finanzen.net Zero GmbH, haben diesen Beitrag unverändert in diesem Mailing übernommen. Die Finanzen.net GmbH hat uns zugesichert, dass dieser Beitrag mit größter Sorgfalt erstellt und zuvor keinem anderen Empfängerkreis zugänglich gemacht worden ist.
Interessen und Interessenkonflikte: Der erstellende Redakteur hält Eigenpositionen an den besprochenen Finanzinstrumenten.
Die Finanzen.net ZERO GmbH profitiert wirtschaftlich davon, wenn Empfänger dieses Mailings die besprochenen Finanzinstrumente über unsere Brokerfunktion handeln.
Disclaimer: Wir, die Finanzen.net ZERO GmbH, übernehmen keine Haftung für die Richtigkeit, Vollständigkeit und Aktualität der in diesem Beitrag enthaltenen Informationen. Dieser Beitrag stellt weder ein Angebot, eine Aufforderung zum Erwerb oder Verkauf eines Finanzinstruments, noch eine Empfehlung oder Anlageberatung dar. Eine Anlageentscheidung sollte keinesfalls ausschließlich auf die Informationen in diesem Beitrag gestützt werden. Geldanlagen in Finanzinstrumente sollten immer unter langfristigen Gesichtspunkten und unter Berücksichtigung der persönlichen Kenntnisse, Erfahrungen, finanziellen Verhältnisse und Anlageziele getätigt werden. Anleger sollten bedenken, dass sie bei der Investition in Finanzinstrumente Verluste bis zum Totalverlust des investierten Kapitals (bei einigen Finanzinstrumenten sogar über das eingesetzte Kapital hinaus) erleiden können. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung.
